Importer de Chine : le prix usine ne suffit pas à protéger votre marge
Pour importer de Chine vers la France, il faut vérifier le fournisseur, valider la conformité du produit, organiser le transport et préparer le dédouanement avant de commander. Le prix usine n’est qu’une partie de l’équation : votre rentabilité dépend du coût rendu en entrepôt, des produits réellement vendables et de vos obligations d’importateur.
Valider le produit et le cadre professionnel avant tout acompte
Un achat personnel ne relève pas du même cadre qu’un approvisionnement destiné à la revente. Pour exercer une activité commerciale régulière, vous devez disposer d’une entreprise. Micro-entreprise, SAS ou SARL peuvent importer ; créer une structure en Chine n’est pas nécessaire. Le choix dépend notamment de votre fiscalité, de vos charges et de votre exposition aux risques.
Calculer le coût total d’importation
Estimez le coût rendu en France à partir de vos données commerciales et logistiques. Tous les montants sont exprimés en euros.
Résultats de l’estimation
À vérifier avant toute décision : le taux de droits, la nature des frais accessoires, l’origine des marchandises et les règles applicables doivent être confirmés dans TARIC ou RITA. Cette estimation applique la formule suivante : valeur en douane = marchandises + transport + assurance jusqu’à l’entrée dans l’Union européenne ; base de TVA = valeur en douane + droits + frais accessoires soumis à la TVA.
La micro-entreprise mérite une simulation attentive : les dépenses réelles ne sont pas déduites individuellement pour calculer le résultat imposable dans ce régime. Par ailleurs, la récupération de la TVA dépend de votre régime de TVA, pas simplement de votre forme juridique. Une TVA non récupérable augmente le prix de revient.
Vérifier les obligations propres à la marchandise
Décrivez précisément le produit : usage, matériaux, utilisateurs, alimentation électrique et éventuelles substances chimiques. Les jouets, cosmétiques, aliments, batteries ou dispositifs médicaux suivent des exigences différentes. Le marquage CE concerne uniquement les catégories couvertes par les textes qui le prévoient ; il ne constitue pas un label universel de qualité.
Selon le produit, vérifiez la déclaration UE de conformité, le dossier technique, les rapports d’essais, REACH, RoHS et les normes EN pertinentes. Prévoyez les notices et avertissements en français requis, l’identification de l’importateur et la traçabilité des lots. Contrôlez aussi les marques, dessins et brevets : un fournisseur disposé à vendre une copie ne vous protège pas contre la contrefaçon.
Choisir un fournisseur sur des preuves, puis verrouiller la commande
Alibaba, 1688.com et Made-in-China.com permettent de repérer des partenaires ; la Canton Fair et les réseaux HKTDC offrent d’autres pistes. Distinguez fabricant et société de négoce. Un négociant peut être pertinent pour regrouper plusieurs références, tandis qu’un fabricant peut offrir davantage de maîtrise sur la personnalisation.
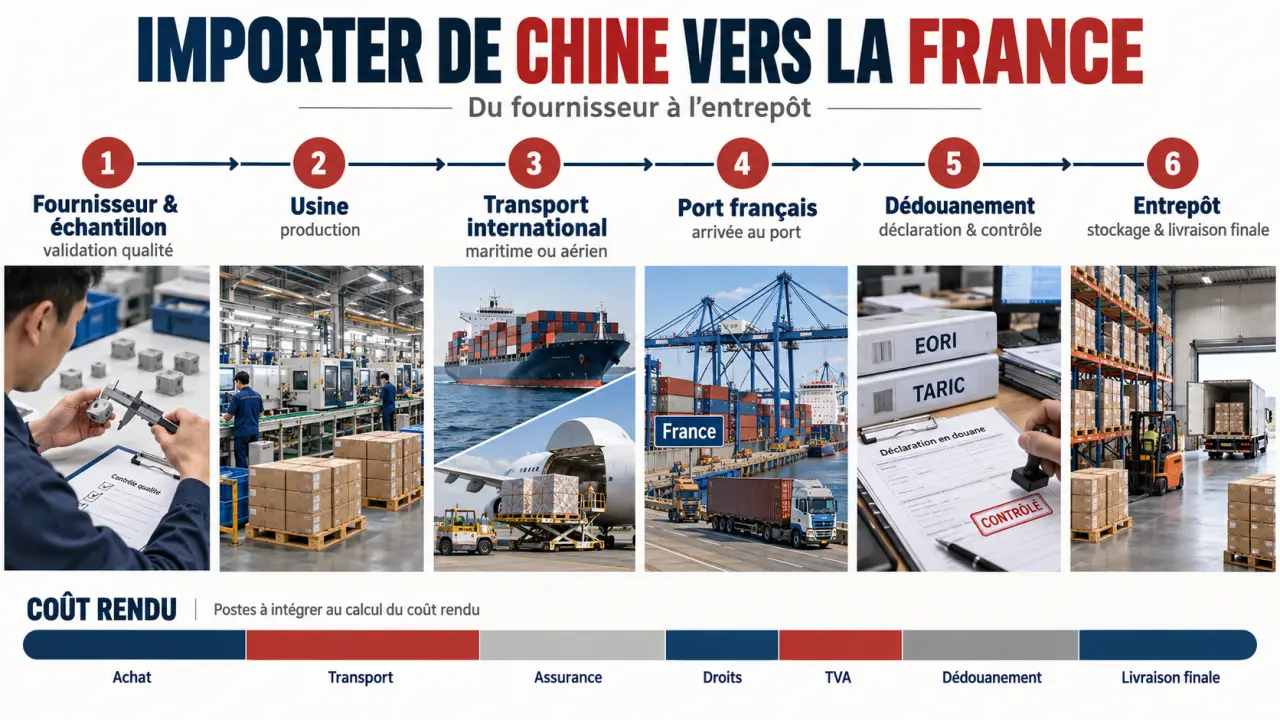
Demandez la licence d’entreprise, le numéro d’enregistrement et l’adresse du site de production. Vérifiez la concordance entre l’entité contractante et le bénéficiaire bancaire. Pour les rapports d’essais, contrôlez le modèle concerné, les références réglementaires et l’authenticité auprès de l’émetteur. Un badge de plateforme ou une certification ISO ne garantit pas la conformité du produit acheté.
Utilisez un filtre documentaire avant de comparer les prix : écartez les offres qui ne permettent pas de relier clairement une entreprise, une référence produit et un rapport d’essai. Cette chaîne de correspondance évite de retenir un certificat authentique concernant un autre modèle. Vous comparez alors des propositions vérifiables, et non des dossiers simplement bien présentés.
Faire de l’échantillon une référence contractuelle
Commandez un échantillon, puis rédigez un cahier des charges : dimensions, matières, tolérances, emballage, étiquetage et défauts inacceptables. Négociez la quantité minimale de commande, le calendrier et le traitement des non-conformités. Une inspection avant expédition doit vérifier la production réelle, pas seulement reproduire la validation de l’échantillon.
Prévoyez des paiements échelonnés et, lorsque c’est possible, conditionnez le solde à une inspection satisfaisante. Un paiement sous séquestre ou une lettre de crédit peut encadrer certaines transactions, sans garantir automatiquement la qualité. Comparez frais bancaires et change en CNY, USD ou EUR ; confirmez tout changement de coordonnées bancaires par un canal déjà connu. Un agent de sourcing peut gérer ces vérifications, à condition de clarifier ses honoraires et ses liens avec le fournisseur.
Associer le transport à un incoterm réellement maîtrisé
Choisissez selon le poids, le volume, la valeur, l’urgence et les contraintes du produit. Les repères de plus ou moins de 2 m³ aident à présélectionner une solution, mais ne constituent pas un seuil économique universel. Faites chiffrer l’acheminement complet jusqu’à votre entrepôt.
| Solution | Usage pertinent | Délai indicatif | Point de vigilance |
|---|---|---|---|
| Maritime | Volumes importants, souvent au-delà de 2 m³ | 30 à 45 jours selon Wise | Manutention, frais d’arrivée et préacheminement |
| Aérien | Marchandises urgentes ou de forte valeur, souvent sous 2 m³ | 7 à 10 jours selon Wise | Poids taxable et restrictions marchandises |
| Express | Échantillons et petits colis urgents | 3 à 5 jours | Suppléments et frais de dédouanement |
Ces délais ne garantissent pas une livraison porte-à-porte. En maritime, comptez à titre indicatif 30 jours pour Shenzhen–Marseille et 39 jours pour Qingdao–Le Havre, hors enlèvement, livraison et douane. Le groupage LCL partage un conteneur ; le FCL réserve un conteneur complet. Anticipez également la production et les fermetures autour du Nouvel An chinois.
EXW, FCA, FOB ou CIF : identifier ce qui reste à votre charge
En EXW, l’acheteur supporte une organisation étendue dès l’usine, avec des difficultés possibles pour les formalités export. FCA permet une remise au transporteur au lieu convenu, export dédouané par le vendeur. FOB, réservé au maritime, transfère le risque lorsque la marchandise est à bord au départ ; FCA est souvent plus adapté aux conteneurs remis au terminal.
En CIF, le vendeur paie le fret et une assurance jusqu’au port désigné, mais le risque passe à l’acheteur au départ, à bord du navire. Les frais d’arrivée ne sont pas nécessairement inclus. Inscrivez toujours le lieu précis et la version des Incoterms au contrat. Demandez au transitaire de détailler les exclusions et l’assurance : les retards ordinaires ne sont généralement pas couverts.
Préparer le dossier douanier et calculer les taxes
Obtenez votre numéro EORI auprès de la douane française avant la première opération. Il identifie l’opérateur dans ses échanges douaniers. Déterminez ensuite le classement : le code HS constitue la base internationale, complétée dans l’Union européenne par la nomenclature applicable et le code TARIC. Consultez TARIC ou RITA pour vérifier droits, restrictions et mesures antidumping éventuelles.
- Facture commerciale : vendeur, acheteur, description, quantités, prix, devise et incoterm.
- Liste de colisage : colis, poids, dimensions et contenu.
- Document de transport : connaissement maritime ou document adapté au mode choisi.
- Pièces complémentaires : justificatifs d’origine, licences ou documents réglementaires selon la marchandise.
La facture pro forma sert à préparer la transaction ; elle ne remplace pas la facture commerciale définitive. Un certificat d’origine ne donne pas automatiquement droit à un tarif préférentiel. Le représentant en douane peut préparer la déclaration, mais vous devez lui transmettre des informations exactes.
Les droits sont généralement calculés sur la valeur en douane, intégrant notamment le transport et l’assurance jusqu’à l’entrée dans l’Union européenne. La TVA, généralement de 20 % en France, repose sur une base comprenant aussi les droits et certains frais accessoires. La franchise de droits mentionnée pour certains envois ne dépassant pas 150 € n’est ni une exonération générale de TVA ni applicable sans vérification des exclusions et règles en vigueur. Pour les entreprises identifiées à la TVA en France, vérifiez les modalités d’autoliquidation et les données ATVAI.
Décider sur le coût rendu et préparer l’après-livraison
Additionnez achat, contrôle qualité, transport, assurance, droits, dédouanement, manutention et livraison finale. Répartissez ce total sur les unités réellement commercialisables. Intégrez ensuite stockage, commissions de vente, acquisition client, retours et SAV. La TVA récupérable se traite distinctement du coût définitif ; la TVA non récupérable l’augmente.
Avant de confirmer une commande, demandez un devis logistique détaillé indiquant poids, volume, incoterm, adresses, frais d’arrivée et exclusions. Testez votre marge avec une hausse du fret, un retard et des unités défectueuses. Un petit lot pilote permet de vérifier ces hypothèses avant d’immobiliser davantage de trésorerie.
À réception, contrôlez les quantités, photographiez les dommages et conservez les références de lots. Organisez les garanties, les pièces de remplacement et une procédure de rappel si nécessaire. Une importation réussie ne s’arrête pas au dédouanement : elle laisse une marge suffisante pour livrer, réparer et répondre de la sécurité des produits vendus.