Analysez votre recouvrement avec 6 indicateurs qui révèlent les retards coûteux
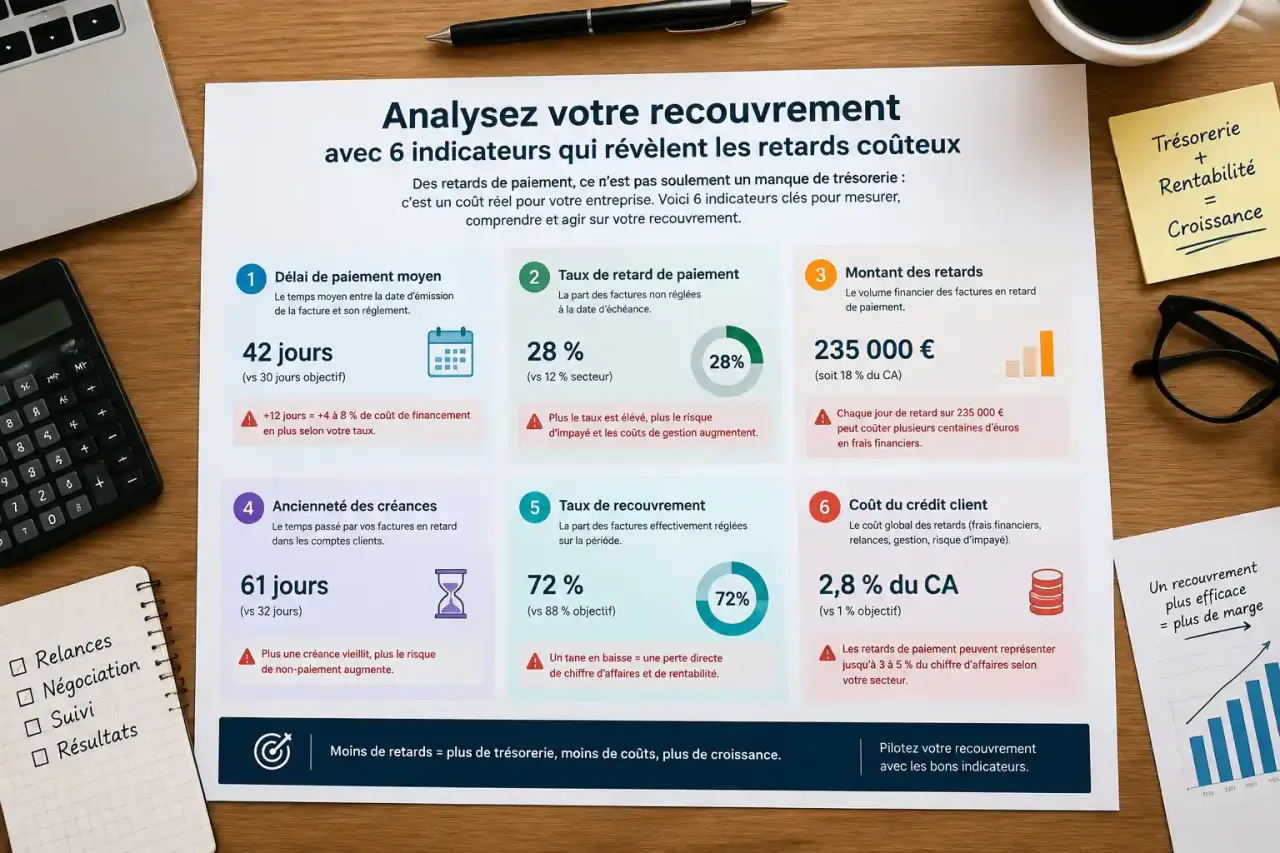
L’analyse de la gestion du recouvrement des créances montre si les factures sont transformées en trésorerie au rythme prévu. Elle ne se limite pas au montant des impayés : elle fait ressortir les retards, les litiges, le coût des relances et la part des dossiers qui ne génèrent aucun encaissement. Pour une PME comme pour une direction financière, l’objectif reste concret : réduire l’argent immobilisé dans le poste client sans détériorer la relation commerciale.
Lire le recouvrement comme un indicateur de santé financière
Le recouvrement regroupe les actions menées entre l’émission d’une facture et son règlement : vérification de la facture, suivi de l’échéance, relances préventives, recouvrement amiable, traitement des contestations et, si nécessaire, escalade vers une procédure plus formelle. L’analyse consiste à mesurer la vitesse, l’efficacité et le coût de cette chaîne.
Quand les créances clients restent trop longtemps ouvertes, le besoin en fonds de roulement augmente. L’entreprise doit financer ses salaires, ses fournisseurs et ses charges avant d’avoir encaissé les ventes réalisées. Un DSO élevé allonge donc le cycle de conversion de trésorerie : les stocks et les prestations sont financés, la facture est émise, mais le paiement tarde.
L’objectif n’est pas de relancer tous les clients avec la même intensité. Une gestion efficace associe discipline financière et qualité de la relation client. Elle distingue une facture oubliée, un paiement partiel, une erreur de facturation, une contestation légitime et une situation de risque. Cette lecture évite de confondre un encours important avec une véritable dérive du risque client.
Réunir des données fiables avant de calculer les KPI
Une analyse utile repose sur un rapprochement régulier entre facturation, règlements, avoirs, litiges et lettrage comptable. Les données doivent préciser au minimum le client, le numéro de facture, le montant TTC, la date d’émission, la date d’échéance, la date d’encaissement, le solde restant et le statut du dossier. Sans cette base, un tableau de bord peut afficher un DSO satisfaisant tout en masquant de vieux impayés.
La balance âgée, point de départ de la priorisation
La balance âgée classe les créances selon leur ancienneté de retard : moins de 30 jours, de 31 à 60 jours, de 61 à 90 jours, puis plus de 90 jours. Elle donne une vue immédiate des montants échus et aide à organiser les relances. Une créance récente et élevée peut nécessiter un contact rapide. Une créance plus ancienne, contestée ou associée à une promesse de paiement non tenue demande un examen plus approfondi.
La balance âgée se lit aussi dans le temps. Chaque facture qui passe d’une tranche d’ancienneté à l’autre pèse davantage sur la trésorerie et augmente le risque de non-paiement. Observer ces passages, plutôt que le seul total des retards, aide à repérer le point de blocage : validation du bon de commande, réception de la facture, résolution d’un litige ou suivi d’une promesse de paiement. C’est à cet endroit que se trouve souvent le levier d’amélioration.
Segmenter plutôt que suivre une moyenne unique
Le suivi global doit être complété par des vues par client, activité, commercial, type de contrat ou cohorte de facturation. Les abonnements, les acomptes, les grands comptes et les ventes ponctuelles n’obéissent pas aux mêmes délais. Il est aussi utile d’isoler les factures litigieuses et les avoirs en attente pour ne pas fausser l’évaluation du recouvrement courant. Cette segmentation permet de relier chaque écart à une action précise.
Les 6 indicateurs à suivre et leurs formules
| Indicateur | Calcul | Ce qu’il mesure | Lecture utile |
|---|---|---|---|
| DSO | Créances clients TTC ÷ chiffre d’affaires TTC × nombre de jours de la période | Le délai moyen de recouvrement | Une hausse durable immobilise davantage de trésorerie. |
| Taux de recouvrement | Sommes recouvrées ÷ sommes à recouvrer × 100 | L’efficacité financière sur une période | À comparer à périmètre constant. |
| Taux d’activation | Dossiers avec encaissement ÷ nombre total de dossiers × 100 | La part des dossiers qui génèrent un paiement | Complète le taux de recouvrement en volume. |
| CEI | Encaissements réalisés ÷ encaissements théoriquement possibles × 100 | L’efficacité du recouvrement sur l’encours exigible | Plus il est élevé, plus la collecte se rapproche du potentiel. |
| ADD | DSO observé − délai contractuel de paiement | Le nombre moyen de jours de retard | Permet de séparer le délai accordé du retard subi. |
| Coût à l’euro recouvré | Coût total du recouvrement ÷ montants encaissés | La rentabilité de l’effort de relance | À analyser avec la qualité de service rendue. |
Le DSO est souvent suivi chaque mois. Il donne une vision globale, mais peut être influencé par une hausse ou une baisse récente du chiffre d’affaires. La méthode par apurement de l’encours, qui remonte les ventes jusqu’à couvrir les créances clients, fournit une lecture plus fine lorsque l’activité varie fortement. Le DSO doit aussi être rapproché du délai contractuel : un délai de paiement prévu ne doit pas être confondu avec un retard réel.
Le taux de recouvrement répond à une autre question : quelle proportion du montant exigible a été encaissée ? Avec 92 000 € de retard au 1er avril et 174 000 € de factures arrivant à échéance, le montant à recouvrer atteint 266 000 €. Si 128 000 € sont encaissés au 15 avril, il reste 138 000 € à recouvrer. Le taux de recouvrement atteint alors 48,12 %.
Le taux d’activation mesure la couverture des dossiers, et non les montants. Sur 75 dossiers en cours, si 47 ont enregistré un encaissement, il atteint 62,66 %. Ce résultat peut masquer des paiements très partiels : il doit donc être lu avec le taux de recouvrement et la balance âgée. Le CEI complète cette analyse sur l’encours exigible. Le taux de litiges et le taux de créances irrécouvrables aident enfin à repérer les factures qui exigent une action corrective ou une provision.
Transformer les chiffres en plan d’action de recouvrement
Agir avant que la facture ne soit échue
La meilleure relance est celle qui évite le retard. Une facture complète, envoyée sans délai et conforme aux informations convenues réduit les motifs de contestation. Une relance préventive, par exemple 5 jours avant l’échéance, rappelle les modalités de règlement avec clarté. Elle est particulièrement utile lorsque le client doit suivre une procédure interne de validation ou fournir un bon de commande.
Le suivi doit commencer dès l’émission de la facture. Vérifier le destinataire, les références du client, les conditions de paiement et les pièces attendues limite les blocages administratifs. Les erreurs de facturation sont souvent traitées trop tard, alors qu’elles peuvent être repérées avant l’échéance.
Orchestrer les relances et les escalades
À l’échéance, l’équipe doit suivre une séquence claire : rappel factuel, contact amiable, confirmation écrite des échanges, suivi de la promesse de paiement, puis escalade proportionnée si le silence perdure. Chaque interaction doit être tracée dans le dossier client. Les litiges doivent suivre un circuit distinct, avec un responsable, une date cible de résolution et une information régulière au comptable client.
La relance doit rester cohérente avec la situation du dossier. Un paiement partiel, une contestation documentée et une absence totale de réponse n’appellent pas le même traitement. Cette proportionnalité protège les chances d’encaissement tout en préservant la relation commerciale.
Un tableau de bord hebdomadaire peut réunir les montants échus, les dossiers à risque, les promesses de paiement, les litiges ouverts et les encaissements attendus. Il devient un outil de prévision de trésorerie si les responsables commerciaux, administratifs et financiers partagent les mêmes définitions et les mêmes priorités.
Choisir entre gestion interne, logiciel et externalisation
Un tableur convient à un faible volume de factures et à une organisation rigoureuse. Il permet de construire une balance âgée et de calculer les indicateurs, mais devient fragile lorsque les mises à jour manuelles se multiplient. Un logiciel de facturation ou un ERP centralise davantage de données. Un logiciel spécialisé de recouvrement ajoute généralement des scénarios de relance, un suivi des litiges, des alertes et un reporting en temps réel.
L’automatisation ne remplace pas le jugement humain. Elle assure la régularité des relances simples et libère du temps pour les dossiers complexes. Avant de choisir un outil, vérifiez la qualité des données, l’intégration avec la comptabilité, les règles de validation, les droits d’accès et le coût total de gestion. La comparaison doit porter sur les montants encaissés, mais aussi sur la fiabilité du suivi et le temps consacré par l’équipe.
L’externalisation auprès d’une société de recouvrement peut être pertinente lorsque les créances anciennes s’accumulent, que les équipes manquent de temps ou que l’entreprise a besoin d’une expertise particulière. L’affacturage et le financement de factures répondent à un autre besoin : accélérer la disponibilité de trésorerie. Dans tous les cas, comparez le coût, le taux de récupération, l’impact sur la relation client et la capacité à conserver une vision précise du poste client.