Le tarif d’un conseiller en gestion de patrimoine dépend surtout du coût total
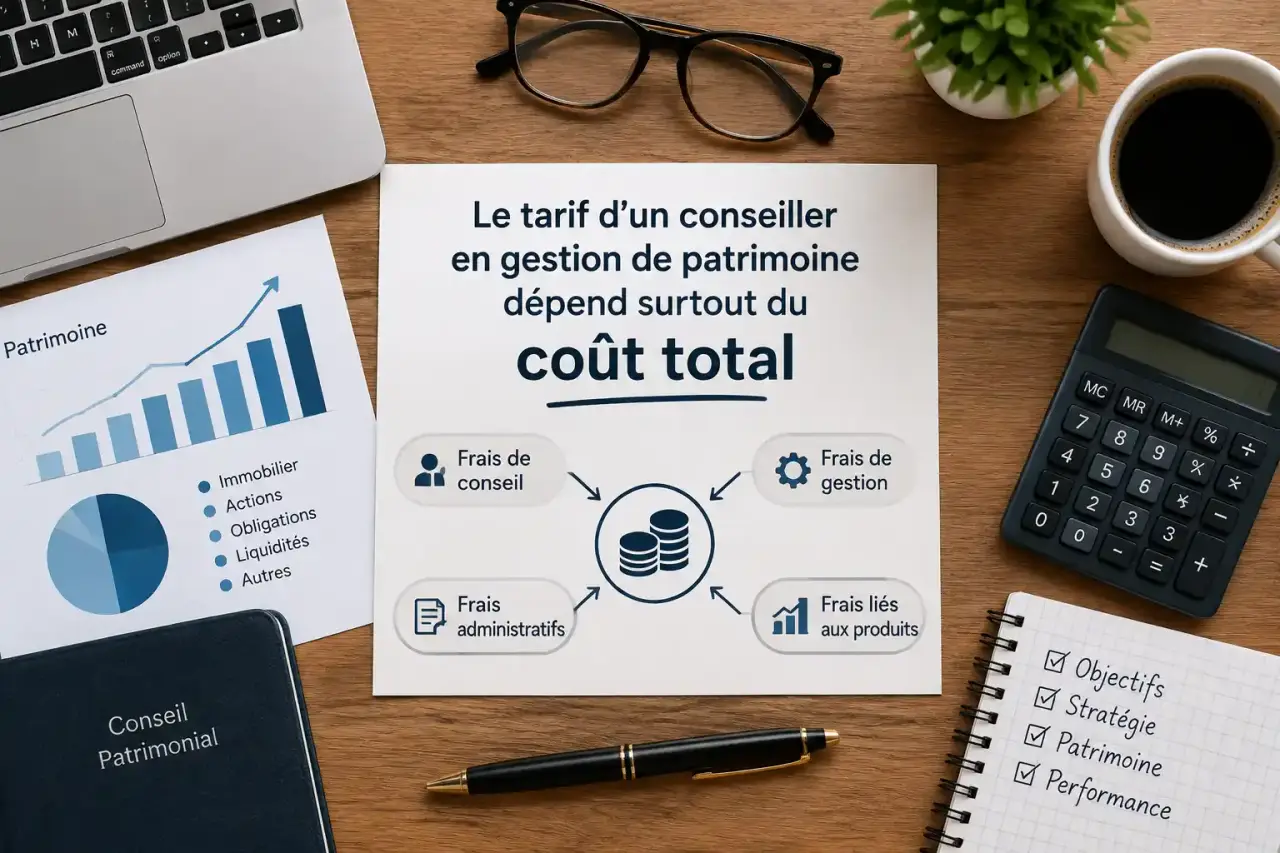
Le tarif d’un conseiller en gestion de patrimoine ne se limite pas au prix d’un rendez-vous. Selon la mission, comptez généralement de 500 € à 3 000 € pour un bilan patrimonial, de 100 € à 500 € HT par heure pour un conseil ponctuel, ou de 0,5 % à 2 % par an des actifs suivis. Le point à examiner reste le coût total : honoraires, commissions sur les placements et frais de gestion peuvent se cumuler.
Les repères de prix selon la prestation demandée
Un conseiller en gestion de patrimoine peut intervenir pour une question précise, comme préparer un départ à la retraite, structurer un héritage, réduire une pression fiscale ou protéger un conjoint. Il peut aussi bâtir une stratégie globale. Le budget dépend donc du périmètre confié et des livrables attendus : diagnostic, préconisations écrites, sélection de placements, mise en œuvre et suivi.
Registre officiel des intermédiaires en assurance et finance · Vérifiez l’immatriculation des intermédiaires ou inscrivez-vous en ligne au registre ORIAS.
| Prestation | Fourchette indicative | Ce que le client doit obtenir |
|---|---|---|
| Premier rendez-vous | Gratuit ou facturé, 150 € est un repère possible | Échange sur les objectifs, le fonctionnement du cabinet et le mode de rémunération |
| Bilan patrimonial | 500 € à 3 000 € | Analyse de la situation familiale, fiscale, immobilière, financière et sociale |
| Conseil ponctuel | 100 € à 500 € HT par heure | Réponse argumentée sur une problématique ciblée |
| Stratégie patrimoniale complète | 1 000 € à 10 000 € au forfait | Recommandations hiérarchisées, calendrier d’action et chiffrage des solutions |
| Suivi annuel | 1 000 € à 5 000 € ou 0,5 % à 2 % des encours | Revue périodique, ajustements et accompagnement dans la durée |
Ces montants doivent être lus avec une précaution simple : demandez s’ils sont exprimés HT ou TTC et vérifiez ce qui est inclus. Un bilan à 800 € limité à une collecte d’informations n’a pas la même portée qu’une mission à 2 000 € comprenant une restitution détaillée, des simulations et un plan d’action. De même, un forfait de stratégie n’inclut pas forcément le suivi de sa mise en place.
Honoraires, commissions et rétrocommissions : qui paie réellement le conseil ?
Trois grandes logiques de rémunération coexistent. Elles ne sont pas nécessairement exclusives : un cabinet peut associer un forfait de conseil à des rémunérations versées par des partenaires financiers. Le terme « indépendant » ne suffit donc pas à comprendre le coût ni les éventuels conflits d’intérêts.
Les honoraires : un prix contractualisé
Les honoraires fixes, horaires ou forfaitaires sont payés directement par le client. Ils facilitent la comparaison, car la mission et son prix peuvent être inscrits dans une lettre de mission. Un tarif horaire de 150 € à 400 € convient souvent à une consultation ciblée ; un forfait est plus lisible pour un audit complet. Une rémunération annuelle sur encours peut aussi être prévue, parfois avec un taux dégressif lorsque le patrimoine conseillé augmente.
Les commissions intégrées aux placements
Une commission peut être versée au distributeur lors de la souscription d’un produit. Une rétrocommission correspond à une partie de la rémunération du producteur reversée au conseiller ou à son cabinet. Ces flux peuvent être intégrés aux frais des solutions recommandées. On retrouve notamment des frais d’entrée pouvant aller jusqu’à 5 %, des commissions de 2 % à 5 % des montants investis selon les produits, ainsi que des frais de gestion annuels souvent situés entre 1 % et 2 %.
Le conseil présenté comme « gratuit » n’est donc pas nécessairement sans coût. Un pourcentage annuel prélevé sur l’encours réduit chaque année le capital qui pourrait continuer à fructifier. Pour comparer deux recommandations, examinez le total des frais récurrents, la durée de détention envisagée et l’effet de ces prélèvements sur votre objectif final, plutôt que le seul droit d’entrée.
Ce qui fait varier le tarif d’un conseiller en gestion de patrimoine
Le montant du patrimoine compte, mais ce n’est pas le seul critère. Une personne disposant de peu d’actifs financiers peut avoir une situation complexe si elle détient des biens locatifs, prépare une transmission ou dirige une société. À l’inverse, un portefeuille important mais simple à suivre peut justifier une tarification proportionnelle plus faible.
- La complexité du dossier : régime matrimonial, famille recomposée, succession, revenus professionnels, immobilier ou détention d’entreprise demandent davantage d’analyse.
- Les objectifs : une optimisation fiscale ponctuelle ne mobilise pas le même travail qu’une stratégie mêlant retraite, transmission et allocation financière.
- Le niveau de personnalisation : simulations, recommandations écrites, coordination avec un notaire ou un expert-comptable et accompagnement à la souscription font monter le prix.
- La fréquence du suivi : un rendez-vous annuel, des arbitrages, des alertes et une révision de la stratégie créent une prestation récurrente.
- Le mode d’accès aux produits : une architecture ouverte permet d’examiner plusieurs solutions. Une offre plus restreinte peut limiter le choix, sans préjuger de sa qualité.
Un pourcentage sur encours doit être traduit en euros avant toute décision. À titre d’exemple, 0,6 % sur 360 000 € représente environ 2 160 € par an. Ce calcul reste incomplet : il faut ajouter les frais propres aux contrats, fonds, SCPI ou autres supports. Le bon comparatif porte sur le coût annuel total et sur le service réellement rendu, pas sur le seul taux affiché.
CGP, CGPI et conseil indépendant : des termes à clarifier
Un CGP désigne couramment un conseiller en gestion de patrimoine. Le terme CGPI est souvent employé pour mettre en avant une pratique indépendante, mais cette indépendance peut recouvrir plusieurs réalités : indépendance capitalistique du cabinet, liberté de choisir les solutions ou absence de rémunération par commissions. Il est donc plus utile de questionner le modèle économique que de se fier à une étiquette.
Les questions qui éclairent vraiment l’indépendance
Demandez si le conseiller est rémunéré uniquement par honoraires, s’il perçoit des rétrocommissions et si celles-ci sont conservées ou prises en compte dans la facturation. Interrogez aussi l’étendue de l’univers d’investissement proposé et les liens éventuels avec des banques, des assureurs ou des sociétés de gestion. Un conseil non indépendant n’est pas automatiquement inadapté ; il doit toutefois être transparent sur ses incitations et sur les frais des produits recommandés.
Avant de signer, vérifiez également le statut de conseil en investissement financier (CIF) lorsque la mission le nécessite, ainsi que l’inscription au registre ORIAS. Le document d’entrée en relation et la lettre de mission doivent permettre d’identifier le cadre de l’intervention, la nature du conseil, le prix et les modalités de rémunération.
Comparer deux devis sans passer à côté des frais cachés
Un devis moins cher peut couvrir une mission beaucoup plus limitée. Pour choisir un conseiller en gestion de patrimoine, comparez des prestations équivalentes et demandez un écrit avant toute mise en place. L’objectif est de savoir précisément ce que vous achetez et ce que vos placements financeront indirectement.
- Définissez le besoin : bilan unique, stratégie complète, accompagnement à l’investissement ou suivi annuel.
- Demandez les livrables : diagnostic, note de recommandations, simulations, plan d’action et compte rendu de revue annuelle.
- Faites détailler chaque couche de coût : honoraires, frais d’entrée ou sur versement, frais de gestion, frais d’arbitrage, commissions et rétrocommissions.
- Comparez sur une même durée : un coût ponctuel et des frais annuels ne sont comparables qu’en les projetant sur plusieurs années.
- Lisez les conditions de suivi : fréquence des rendez-vous, interlocuteur, modalités de révision et conditions de résiliation.
Un bon professionnel accepte ces questions sans les éluder. Sa proposition doit relier ses honoraires à une mission compréhensible et ses recommandations à vos objectifs, votre horizon et votre tolérance au risque. Cette transparence permet de transformer un tarif de CGP en décision éclairée plutôt qu’en coût subi.