Allocation d’actifs : répartir son épargne sans subir chaque secousse des marchés
L’allocation d’actifs consiste à répartir son argent entre plusieurs catégories de placements : actions, obligations, liquidités, immobilier ou autres investissements. Elle détermine les risques pris, le potentiel de rendement et la disponibilité du capital. Pour construire une répartition cohérente, il faut partir de ses projets et de sa capacité à supporter une perte, plutôt que des placements à la mode.
Une répartition du patrimoine, pas une collection de placements
L’allocation répond à une question simple : quelle part de votre capital attribuer à chaque classe d’actifs ? La diversification intervient ensuite, entre ces classes et à l’intérieur de chacune, en répartissant les investissements par secteur, zone géographique, émetteur ou devise.
Détenir plusieurs fonds ne garantit donc pas une bonne diversification. S’ils investissent dans les mêmes grandes entreprises américaines, votre portefeuille reste concentré. Inversement, quelques supports bien choisis peuvent couvrir des expositions différentes.
Une classe d’actifs n’est pas un support d’investissement. Les actions constituent une classe ; un ETF actions est un véhicule pour y accéder ; le PEA est une enveloppe pouvant accueillir certains de ces supports. Distinguer ces trois niveaux évite de confondre stratégie, produit et fiscalité.
L’intérêt de la diversification repose notamment sur la corrélation, c’est-à-dire la tendance de plusieurs actifs à évoluer ensemble. Combiner des placements aux comportements différents peut atténuer les fluctuations du portefeuille. Cette protection reste imparfaite : lors d’une crise, plusieurs marchés peuvent baisser simultanément. La volatilité mesure les variations de valeur, mais elle ne résume pas tous les risques, notamment l’impossibilité de récupérer son argent à temps.
Attribuer un rôle précis à chaque classe d’actifs
Aucun placement ne réunit rendement élevé, disponibilité immédiate et absence de risque. Chaque composante doit remplir une fonction identifiable : financer une dépense proche, rechercher une croissance à long terme ou diversifier les sources de risque.
Comprendre les placements collectifs, fonds et SICAV · Un guide officiel de l’AMF pour comprendre le fonctionnement des OPC et leurs investissements pour le compte des épargnants.
| Classe d’actifs | Rôle possible | Principaux risques |
|---|---|---|
| Liquidités et monétaire | Disponibilité et besoins proches ; horizon indicatif de 0 à 2 ans pour le monétaire | Érosion par l’inflation ; garanties variables selon le placement |
| Obligations | Revenus et diversification ; horizon de 2 à 7 ans ou plus selon la sensibilité aux taux | Hausse des taux, défaut de l’émetteur, change |
| Actions cotées | Croissance du capital ; horizon généralement de 5 à 10 ans ou plus | Fortes fluctuations et perte en capital |
| Immobilier | Revenus et diversification patrimoniale ; horizon de 8 à 12 ans ou plus | Revente lente, vacance, charges, baisse des prix |
| Capital-investissement | Exposition aux entreprises non cotées ; horizon de 10 ans ou plus | Blocage des fonds, valorisation incertaine, perte importante |
| Or et matières premières | Diversification complémentaire | Volatilité, change, absence de revenu pour l’or détenu directement |
Ces horizons sont des repères, pas des garanties de récupération du capital. Une obligation peut perdre de la valeur lorsque les taux montent : plus sa duration, mesure de sensibilité aux taux, est élevée, plus cette variation peut être marquée. Un fonds obligataire n’équivaut donc pas à une réserve de trésorerie garantie.
Les produits structurés et les stratégies alternatives demandent une analyse spécifique. Leur comportement dépend du montage, des conditions de remboursement, de la liquidité et du risque de contrepartie. Une catégorie supplémentaire n’améliore pas automatiquement une allocation.
Construire son allocation à partir des dépenses futures
Distinguer envie de risque et capacité financière
La tolérance au risque désigne votre réaction psychologique face aux pertes. La capacité de risque correspond à ce que vos finances peuvent réellement absorber. Vous pouvez accepter les fluctuations tout en ayant besoin de votre capital prochainement : dans ce cas, l’échéance du projet doit primer.
- Définissez chaque objectif : montant nécessaire, date prévue et possibilité de reporter la dépense.
- Isolez une épargne de précaution : elle évite de vendre des placements risqués pour régler un imprévu.
- Recensez votre patrimoine existant : logement, entreprise, épargne salariale et dettes influencent déjà votre exposition.
- Évaluez une perte supportable en euros : une baisse abstraite devient plus concrète lorsqu’on mesure son effet sur un projet.
Imaginez vos dépenses comme des vagues successives : imprévu immédiat, achat prévu, puis retraite. Associer une poche d’épargne à chaque échéance évite qu’une vague proche vous oblige à vendre des investissements destinés au large. Cette organisation par calendrier rend aussi le risque plus lisible : l’argent nécessaire bientôt n’a pas la même liberté de fluctuer que celui dont vous n’aurez pas besoin avant longtemps.
Utiliser les exemples sans les transformer en recettes
Yomoni illustre une répartition avec 60 % d’actions, 20 % d’obligations, 15 % de livrets et 5 % d’or. Dans cet exemple, les actions se répartissent entre 20 % du portefeuille en zone euro, 30 % aux États-Unis et 10 % dans le reste du monde ; les obligations comprennent 10 % publiques et 10 % privées. Il s’agit d’une illustration, pas d’une recommandation universelle.
La règle « 100 moins son âge » conduirait, à 40 ans, à 60 % d’actions et 40 % d’obligations. Elle ignore pourtant les revenus irréguliers, l’endettement ou une retraite proche. L’âge apporte une indication, mais ne remplace jamais l’analyse des besoins.
Choisir les supports et les enveloppes sans déformer la stratégie
Une fois les pondérations définies, sélectionnez les instruments. Un ETF réplique généralement un indice : il facilite une gestion passive, sans supprimer le risque du marché suivi. Examinez son exposition réelle, ses frais, sa liquidité, sa méthode de réplication et son éligibilité à l’enveloppe choisie.
La gestion active confie la sélection des investissements à un gérant qui cherche à atteindre un objectif ou à dépasser une référence. Elle peut compléter une gestion passive, mais ses frais doivent être justifiés et sa surperformance n’est pas garantie.
- PEA : adapté aux actions et fonds éligibles, avec un cadre fiscal conditionnel.
- Assurance-vie : accès, selon le contrat, au fonds en euros et aux unités de compte ; dimensions fiscales et successorales à examiner.
- Compte-titres : univers d’investissement large, avec sa fiscalité propre.
Comparez les frais cumulés du support, de l’enveloppe, des transactions et d’une éventuelle gestion pilotée. Raisonnez en rendement net de frais et de fiscalité, puis en pouvoir d’achat après inflation. Les contraintes juridiques et successorales peuvent justifier un accompagnement professionnel.
Fixer des règles de suivi avant les secousses
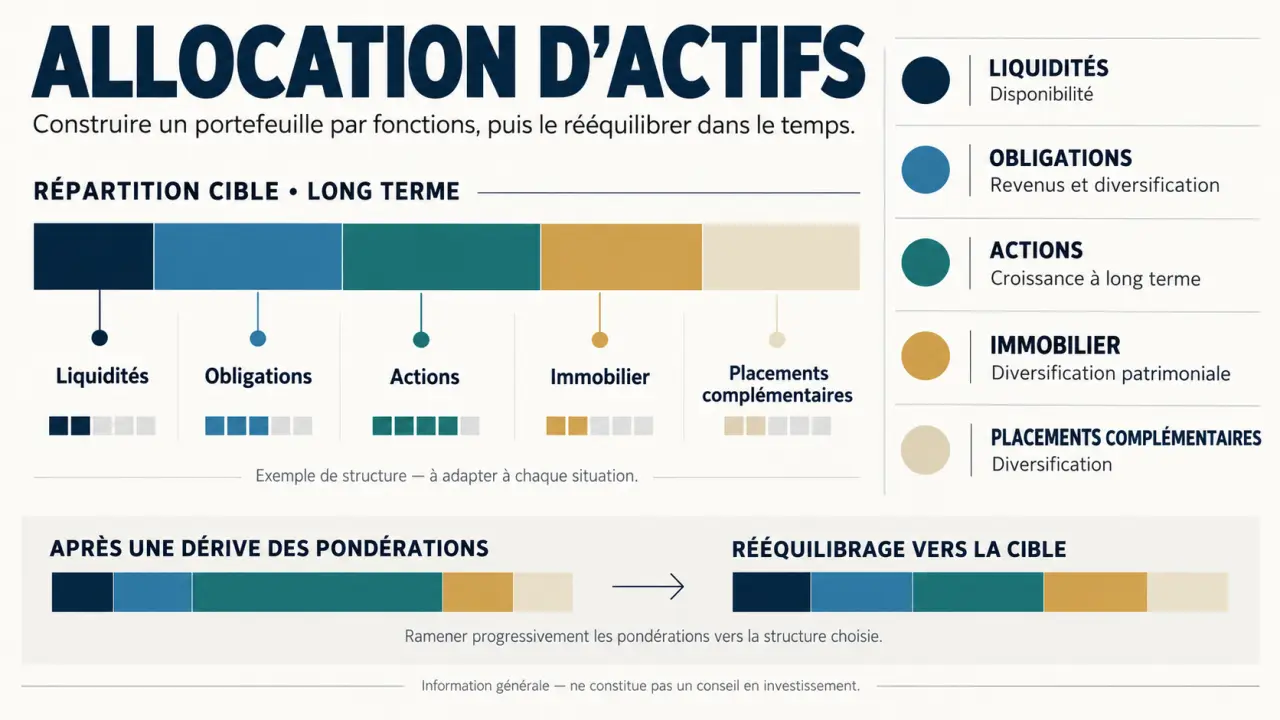
L’allocation stratégique est votre répartition cible de long terme. L’allocation tactique consiste à s’en écarter temporairement selon les anticipations de marché. Yomoni illustre cette distinction avec un profil 6 à 50 % d’actions et 50 % d’obligations, pouvant temporairement passer à 52 % et 48 %. Ces ajustements ne sont pas indispensables pour investir.
L’approche top-down part de l’économie pour déterminer les expositions ; l’approche bottom-up part de l’analyse des entreprises ou des titres. Dans les deux cas, les rendements et corrélations passés ne suffisent pas à prévoir l’avenir.
Le rééquilibrage, lui, restaure les proportions cibles après leur dérive. Julius Baer recommande un examen annuel. Des versements dirigés vers les poches devenues sous-pondérées peuvent limiter les ventes et leurs coûts. Une révision plus profonde se justifie surtout lorsque votre situation change : départ à la retraite, baisse des revenus ou nouveau projet.
Écrivez vos règles avant d’investir : cible, calendrier de contrôle et motifs de modification. Cette discipline aide à éviter les décisions émotionnelles. Elle ne garantit aucune performance : toute allocation comportant des actifs risqués expose à une perte en capital. Ces principes constituent une information générale, non un conseil personnalisé.