Incoterm DDP : droits acquittés ne signifie pas marchandise déchargée
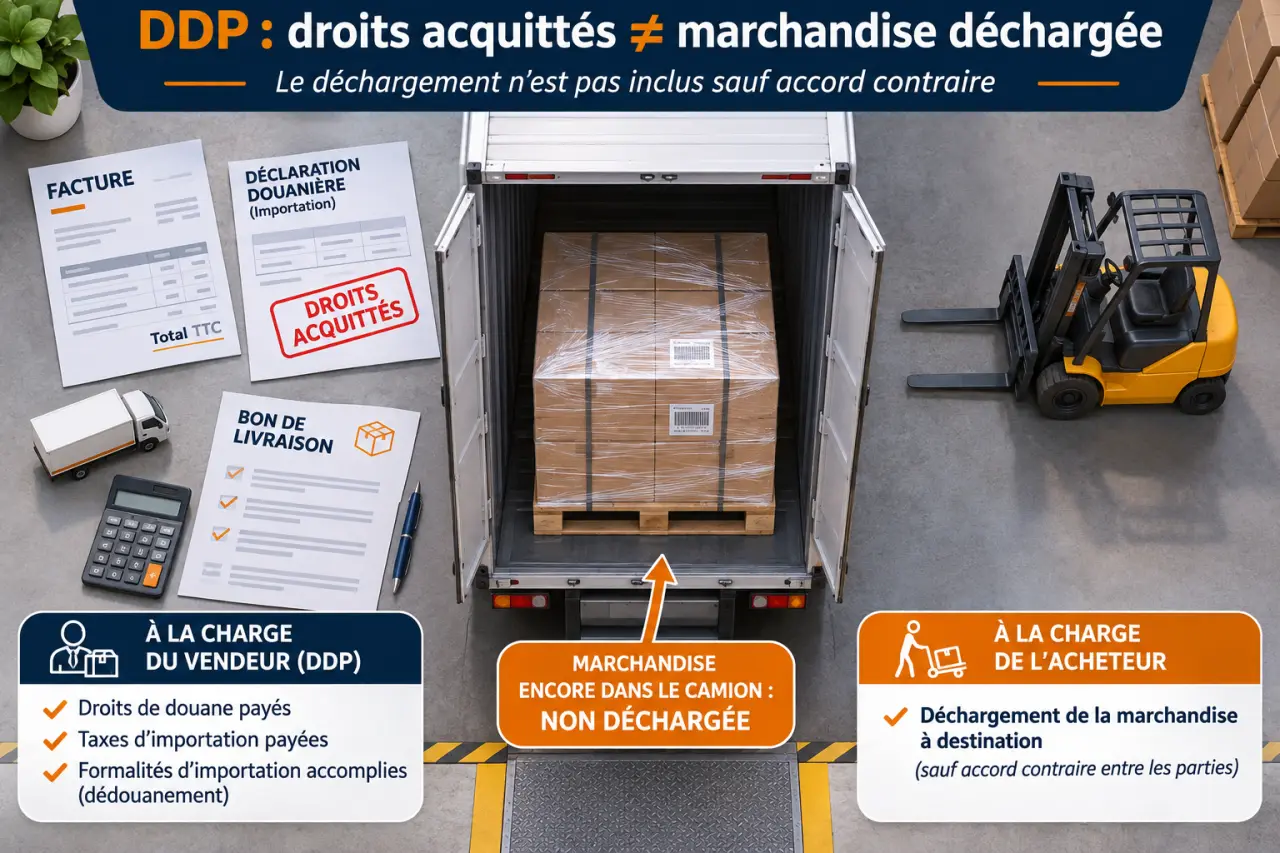
L’Incoterm DDP signifie Delivered Duty Paid, soit « rendu droits acquittés ». Le vendeur organise l’acheminement, assume les formalités douanières et paie les droits et taxes jusqu’au lieu de destination convenu. Il supporte les risques jusqu’à la livraison, mais le déchargement reste en principe à la charge de l’acheteur. Cette distinction est essentielle pour comprendre ce que couvre réellement une offre DDP.
Le DDP engage le vendeur jusqu’au lieu convenu
Le DDP fait partie des 11 Incoterms de la Chambre de commerce internationale. Ces règles répartissent les obligations, les coûts et les risques liés à la livraison entre vendeur et acheteur. Les explications qui suivent se réfèrent aux Incoterms 2020, entrés en vigueur le 1er janvier 2020.
Testez vos connaissances sur l’Incoterm DDP
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Le DDP est un Incoterm multimodal : il peut être utilisé pour un transport routier, maritime, aérien ou ferroviaire, ainsi que pour un acheminement combinant plusieurs modes. Son utilisation ne se limite donc ni au camion ni aux expéditions hors Union européenne. Toutefois, dans les échanges intra-UE, les formalités et taxes applicables ne sont pas celles d’une importation depuis un pays tiers.
À quel moment les risques passent-ils à l’acheteur ?
La livraison intervient lorsque la marchandise, dédouanée à l’importation, est mise à disposition de l’acheteur sur le moyen de transport arrivé, prête à être déchargée au point convenu. C’est à ce moment que les risques sont transférés, dans le déroulement normal de l’opération. Le vendeur ne se libère donc pas de ses risques en remettant simplement les colis au premier transporteur.
Imaginons une livraison DDP dans l’entrepôt d’un distributeur. Le vendeur assume l’acheminement et le dédouanement jusqu’à l’arrivée au point désigné. L’acheteur organise ensuite la descente des palettes du camion. Un dommage survenu pendant le trajet et un dommage causé pendant ce déchargement ne relèvent donc pas de la même responsabilité.
Transport, douane, déchargement : qui prend quoi en charge ?
Le DDP concentre des obligations très étendues sur le vendeur. L’acheteur doit néanmoins payer le prix convenu, réceptionner les marchandises et apporter l’assistance nécessaire lorsque certaines informations ou pièces lui sont demandées pour les formalités.
| Poste ou opération | Vendeur | Acheteur |
|---|---|---|
| Emballage et préparation de la marchandise | Prend en charge | Communique ses exigences convenues |
| Transport jusqu’au lieu désigné | Organise et paie | Prépare la réception |
| Formalités d’exportation, de transit et d’importation | Prend en charge | Apporte l’assistance requise |
| Droits et taxes liés à l’importation | Supporte selon la règle DDP | Vérifie le traitement contractuel et fiscal |
| Risques avant la livraison au point convenu | Supporte | Supporte après la livraison |
| Déchargement à destination | N’a pas l’obligation de l’effectuer | Organise et supporte en principe |
Déchargement et assurance : deux nuances importantes
Si les frais de déchargement sont déjà inclus dans le contrat de transport conclu par le vendeur, celui-ci ne peut normalement pas les refacturer séparément à l’acheteur, sauf accord contraire. Cela ne transforme pas pour autant le DDP en une obligation de livrer la marchandise déchargée. Il faut distinguer le paiement d’un service et le moment du transfert des risques.
Par ailleurs, le DDP n’impose à aucune des parties de souscrire une assurance transport au bénéfice de l’autre. Le vendeur a néanmoins intérêt à couvrir les risques qu’il conserve jusqu’à destination. Une assurance ne doit donc être présentée ni comme automatiquement obligatoire, ni comme systématiquement à la charge de l’acheteur.
Dédouanement et TVA : vérifier la faisabilité avant de vendre
Une promesse commerciale « tout compris » ne suffit pas à rendre une opération DDP réalisable. Le vendeur doit vérifier qu’il peut accomplir, directement ou avec des intervenants habilités, les formalités exigées dans le pays de destination. La réglementation locale prime sur l’organisation souhaitée par les parties.
Qui sera l’importateur officiel ?
Le statut d’Importer of Record, ou IOR, désigne l’importateur officiellement responsable de l’opération selon les règles locales. Un vendeur étranger ne peut pas nécessairement occuper ce rôle partout. Des immatriculations, autorisations ou modalités de représentation peuvent être nécessaires. Mandater un transitaire ne résout pas automatiquement cette question : son rôle et celui de l’importateur doivent être confirmés avant l’expédition.
Ne pas confondre droits, TVA et valeur en douane
Les droits de douane, la TVA à l’importation et les frais de dédouanement sont des postes distincts. Sous DDP, les taxes d’importation relèvent en principe du vendeur, mais les mécanismes de déclaration, de paiement, d’autoliquidation ou de récupération de TVA dépendent du pays et du montage retenu. L’Incoterm ne crée aucun droit automatique à récupérer la TVA.
Le prix DDP ne correspond pas non plus nécessairement à la valeur en douane. La douane française rappelle que certains frais de transport, d’assurance et de manutention entrent dans son calcul, notamment jusqu’au premier point d’entrée dans le territoire douanier de l’Union. Il est donc utile de ventiler le prix plutôt que de présenter une somme globale impossible à justifier.
DDP, DAP ou DPU : choisir selon les capacités de chacun
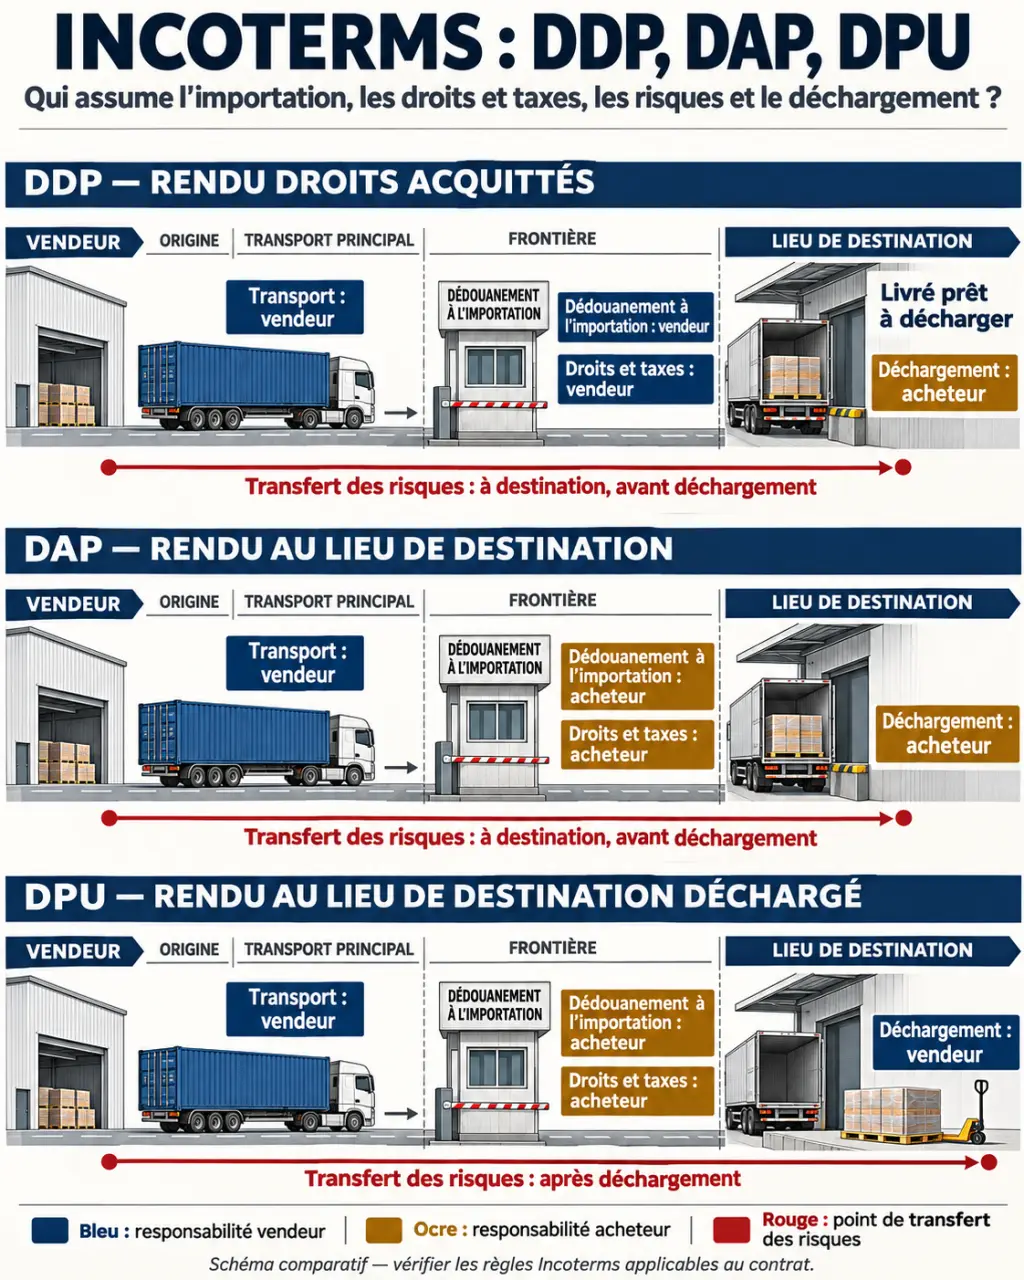
Ces trois règles organisent une livraison à destination, mais elles ne placent pas les formalités d’importation et le déchargement entre les mêmes mains. Le bon choix dépend moins d’une préférence commerciale que de la capacité réelle de chaque partie à exécuter ses obligations.
Comprendre les Incoterms 2020 et le DDP · Une référence claire pour maîtriser les responsabilités, coûts et risques liés aux Incoterms 2020, notamment les termes DPU, DAP et DDP.
| Critère | DDP | DAP | DPU |
|---|---|---|---|
| Transport jusqu’au lieu convenu | Vendeur | Vendeur | Vendeur |
| Dédouanement et droits d’importation | Vendeur | Acheteur | Acheteur |
| Livraison | Prête à décharger | Prête à décharger | Marchandise déchargée |
| Obligation de déchargement | Acheteur | Acheteur | Vendeur |
Le DDP simplifie l’achat et rend le coût de réception plus prévisible. En contrepartie, le vendeur finance davantage de postes et s’expose aux erreurs de classement douanier, aux frais imprévus et aux difficultés réglementaires. Le DAP peut être plus adapté lorsque l’acheteur maîtrise l’importation locale. Le DPU convient lorsque le vendeur doit également assurer le déchargement.
Avant de généraliser le DDP, une première expédition peut servir de graine à une organisation reproductible : consignez les pièces demandées, les frais réellement engagés et les difficultés de réception. Cette mémoire opérationnelle permet de construire un prix fondé sur un parcours éprouvé, plutôt que de répéter une estimation fragile sur chaque commande.
Les points à verrouiller dans le devis et le contrat
La mention « livraison DDP France » reste trop imprécise. Indiquez une adresse et, si nécessaire, un quai ou un point d’accès, puis la version applicable : « DDP [adresse et point convenus], Incoterms 2020 ». Le lieu désigné délimite concrètement l’engagement du vendeur.
- Décrire les marchandises : nature, quantité, emballage et informations nécessaires aux déclarations.
- Valider l’importation : importateur officiel, représentant éventuel, licences et documents requis.
- Détailler le prix : transport, droits, taxes et frais annexes, avec un traitement explicite de la TVA.
- Préparer l’arrivée : rendez-vous, accès au site, moyens de déchargement et preuve de livraison.
- Encadrer les incidents : notifications, coopération, retards et coûts dus à un manquement de l’une des parties.
Enfin, les Incoterms ne règlent ni le transfert de propriété ni les conditions de paiement : ces éléments doivent figurer séparément dans le contrat. Le DDP est pertinent lorsque le vendeur maîtrise effectivement la chaîne logistique et douanière, pas lorsqu’il se contente de promettre une livraison sans démarches pour son client.