Tableau de financement : deux tableaux pour expliquer les variations de trésorerie
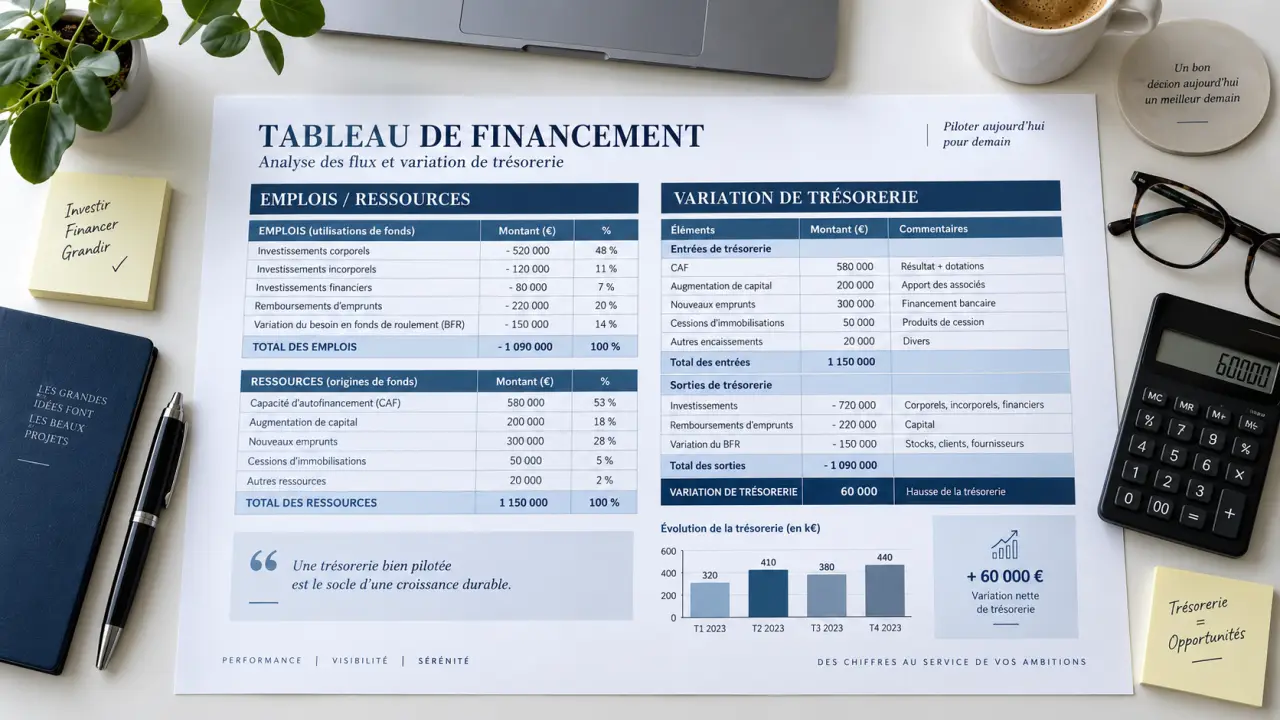
Le tableau de financement explique ce que le bilan ne montre pas immédiatement : pourquoi la situation financière de l’entreprise a changé entre deux exercices. Il met en regard les ressources obtenues et les emplois réalisés, puis relie les investissements, les emprunts, le besoin en fonds de roulement et la trésorerie. Cet outil aide à vérifier si la croissance reste finançable ou si elle fragilise la liquidité.
Le tableau de financement suit les mouvements, pas seulement les soldes
Le bilan est une photographie du patrimoine à une date donnée. Le tableau de financement compare deux bilans successifs pour retracer les variations intervenues pendant l’exercice. Sa logique est simple : toute opération financière correspond à un emploi de fonds ou à une ressource.
L’achat d’une machine mobilise des capitaux : c’est un emploi. La souscription d’un emprunt bancaire apporte des fonds : c’est une ressource. Le document montre aussi les effets moins visibles de l’activité courante, comme l’augmentation des stocks ou l’allongement des délais de paiement accordés aux clients.
Les notions à connaître avant de le lire
- La capacité d’autofinancement (CAF) mesure les ressources potentielles générées par l’activité après la prise en compte des charges et des produits calculés.
- Le fonds de roulement net global (FRNG) correspond à l’excédent des ressources stables sur les emplois stables.
- Le besoin en fonds de roulement (BFR) désigne le financement nécessaire au cycle d’exploitation. Il dépend principalement des stocks, des créances clients et des dettes fournisseurs.
- La trésorerie nette résulte de la relation entre le FRNG et le BFR. Lorsque le FRNG couvre suffisamment le besoin, l’entreprise limite son recours à la banque.
La relation à retenir est la suivante : trésorerie nette = FRNG − BFR. Le tableau de financement complète cette formule en expliquant comment et pourquoi chacun de ces équilibres a évolué.
Les deux tableaux révèlent l’origine des déséquilibres
Le premier tableau : financer les emplois durables
La première partie porte sur le haut de bilan, c’est-à-dire les opérations qui affectent durablement l’entreprise. Les ressources stables financent les emplois stables. Leur différence permet de déterminer la variation du FRNG.
| Ressources stables | Emplois stables |
|---|---|
| CAF de l’exercice | Acquisitions d’immobilisations |
| Augmentation de capital ou apports | Remboursements d’emprunts |
| Nouveaux emprunts | Distributions de dividendes |
| Cessions d’immobilisations | Réductions de capitaux propres |
Lorsque les ressources dépassent les emplois, le FRNG augmente. L’entreprise dispose alors d’une marge de sécurité plus importante pour financer son exploitation. Dans le cas inverse, elle utilise une partie de ses ressources longues pour réaliser ses investissements ou rembourser ses dettes.
Le second tableau : comprendre le cycle d’exploitation
La seconde partie analyse le bas de bilan. Elle classe les variations des actifs et des passifs circulants entre besoins et dégagements. Une hausse des stocks ou des créances clients immobilise généralement de l’argent : elle crée un besoin. À l’inverse, une hausse des dettes fournisseurs procure temporairement une ressource, car l’entreprise conserve sa trésorerie jusqu’au règlement.
Les disponibilités, les concours bancaires courants et les soldes créditeurs de banques complètent cette analyse. Le résultat doit permettre de retrouver une variation de trésorerie cohérente avec les écarts observés entre les deux bilans.
Construire un tableau de financement en quatre étapes
La méthode est plus fiable lorsqu’elle s’appuie sur des documents comptables cohérents : les bilans de N-1 et de N, le compte de résultat, l’annexe comptable et, si possible, un bilan fonctionnel. L’objectif n’est pas de recopier les comptes, mais d’expliquer leurs écarts.
- Recenser les données : relevez les montants des deux exercices pour les immobilisations, les capitaux propres, les emprunts, les stocks, les créances, les dettes et la trésorerie.
- Calculer les variations : comparez chaque poste entre N-1 et N. Utilisez les informations de l’annexe pour distinguer une acquisition, une cession ou un simple reclassement.
- Classer les mouvements : placez les flux durables dans le premier tableau et les variations du cycle d’exploitation dans le second.
- Contrôler le rapprochement : la variation du FRNG issue des emplois et des ressources stables doit expliquer, avec la variation du BFR, la variation de trésorerie.
La difficulté la plus fréquente concerne le sens des variations. Pour un poste d’actif circulant, une augmentation correspond en principe à un besoin et une diminution à un dégagement. Pour un poste de passif circulant, la logique est inverse : une augmentation correspond à un dégagement et une diminution à un besoin.
Chaque variation doit être reliée à sa cause : investissement, financement ou exploitation. Une créance client en hausse peut sembler positive parce que les ventes progressent. Pourtant, tant que la facture n’est pas encaissée, elle réduit la trésorerie disponible. Relier le mouvement comptable à son échéance d’encaissement ou de décaissement évite de confondre un résultat rentable avec des liquidités réellement disponibles.
CAF, FRNG et BFR : calculer les indicateurs sans les confondre
La CAF, première ressource issue de l’activité
La CAF peut être calculée selon une méthode additive à partir du résultat net. Il faut ajouter les charges calculées, comme les dotations aux amortissements et aux provisions, puis retrancher les produits calculés, notamment les reprises. Le calcul tient aussi compte de la valeur comptable des éléments d’actif cédés et du prix de cession. La CAF ne correspond donc pas au solde bancaire : elle mesure le potentiel de financement interne dégagé par l’exercice.
Le BFR et son incidence sur la trésorerie
Le BFR dépend principalement de trois composantes : les stocks, les créances clients et les dettes fournisseurs. Une entreprise peut améliorer son résultat tout en voyant sa trésorerie diminuer si ses ventes entraînent une forte progression des créances ou du stock nécessaire à l’activité.
Exemple : un stock passe de 10 000 € en N-1 à 5 000 € en N. Sa variation de -5 000 € constitue un dégagement. Dans le même temps, les créances clients passent de 30 000 € à 40 000 €. Leur variation de 10 000 € constitue un besoin. Le cycle d’exploitation absorbe donc globalement 5 000 €, avant la prise en compte des autres postes, notamment les dettes fournisseurs.
Un FRNG positif est généralement rassurant, mais il ne suffit pas à établir un diagnostic. Il faut le comparer au BFR et suivre leur évolution. Un BFR négatif peut améliorer la trésorerie, notamment lorsque les clients règlent rapidement et que les fournisseurs sont payés plus tard. Cette situation dépend toutefois du maintien de ces conditions commerciales.
Interpréter le tableau et distinguer le plan de financement
Un tableau de financement utile ne s’arrête pas à un total équilibré. Il sert à formuler un diagnostic. Des investissements financés principalement par des emprunts peuvent être cohérents si leur durée est adaptée et si l’activité génère une CAF suffisante. En revanche, financer durablement des immobilisations avec des concours bancaires à court terme crée un décalage risqué.
Surveillez aussi l’effet de ciseaux : le chiffre d’affaires et l’excédent brut d’exploitation peuvent progresser alors que le BFR augmente encore plus vite. La croissance consomme alors des liquidités. Des encaissements clients trop lents, une hausse des stocks ou une réduction des délais fournisseurs peuvent expliquer cette tension.
| Document | Temporalité | Utilité principale |
|---|---|---|
| Tableau de financement | Rétrospective, entre deux exercices | Expliquer les emplois, les ressources et les variations financières réalisées |
| Plan de financement | Prévisionnelle | Anticiper les besoins futurs et les moyens de les couvrir |
| Bilan fonctionnel | À une date donnée | Présenter l’équilibre entre ressources, emplois, FRNG, BFR et trésorerie |
Le tableau de financement est établi chaque année lorsqu’il est requis. Les sociétés commerciales atteignant le seuil de 300 salariés ou un chiffre d’affaires annuel de 18 000 000 € sont notamment concernées par les obligations de documents de gestion prévisionnelle prévues par le Code de commerce, avec une production dans les quatre mois suivant la clôture. Pour un dirigeant de PME, même lorsqu’il n’est pas obligatoire, un modèle Excel structuré avec des colonnes N-1, N, variation, besoin et dégagement constitue un support pratique de pilotage.